
نادي مملوك لمطور عقاري يبيع محفظة أقساط لبنك.. العملاء: لا نعلم عنها شيئًا

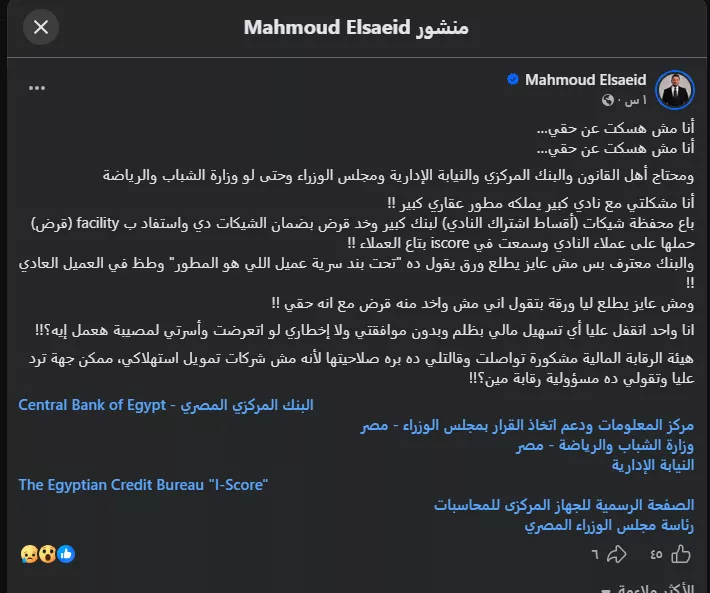
أثار أحد عملاء نادٍ رياضي كبير، مملوك لمطور عقاري، جدلًا بشأن حصول النادي على تمويل من أحد البنوك بضمان محفظة من شيكات وأقساط اشتراكات العملاء، وما ترتب على ذلك ـ بحسب رواية العميل ـ من ظهور تسهيل ائتماني مرتبط باسمه في سجله لدى الشركة المصرية للاستعلام الائتماني «I-Score».
وقال العميل، في شكوى عرضها عبر وسائل التواصل الاجتماعي، إنه فوجئ بأن أقساط اشتراكه ضمن محفظة شيكات جرى بيعها أو استخدامها كضمان للحصول على تمويل من أحد البنوك، مؤكدًا أنه لم يحصل بنفسه على قرض من البنك ولم يوافق على تحميله أي تسهيل ائتماني.
وأضاف أن المشكلة تفاقمت بعد ظهور التسهيل في تقريره الائتماني، بما قد يؤثر على قدرته على الحصول على تمويلات أو تسهيلات مصرفية مستقبلًا، مطالبًا بالحصول على مستند رسمي يوضح طبيعة العلاقة بين النادي والبنك وموقفه من أي مديونية مسجلة باسمه.
العميل: البنك أقر بالواقعة ورفض تسليمي مستندًا
وبحسب رواية العميل، فقد تواصل مع البنك للاستفسار عن التسهيل الظاهر في سجله، وقال إن البنك أقر بوجود علاقة تمويلية مرتبطة بالمديونية، لكنه رفض ـ وفق قوله ـ تسليمه مستندًا يثبت عدم حصوله شخصيًا على قرض من البنك، بدعوى ارتباط المستندات بسرية بيانات العميل الأصلي، في إشارة إلى المطور العقاري.
وتساءل العميل عن الجهة الرقابية المختصة بمثل هذه الحالات، خاصة بعدما أفاد بأن الهيئة العامة للرقابة المالية أبلغته بأن الواقعة، بحسب توصيفها، لا تدخل ضمن اختصاصها لعدم ارتباطها بشركة تمويل استهلاكي.
وطالب العميل بتدخل الجهات المختصة، وعلى رأسها البنك المركزي المصري، للتحقق من كيفية تسجيل التسهيل الائتماني باسمه، والأساس القانوني والإجرائي الذي استند إليه البنك في ذلك، ومدى إخطار العملاء المتأثرين بالتصرف في محفظة الأقساط.
ماذا تقول قواعد حماية العملاء؟
ويؤكد البنك المركزي المصري أن حماية حقوق عملاء البنوك تشمل العدل والإنصاف، والإفصاح والشفافية، وآليات التعامل مع الشكاوى، وحماية بيانات العملاء وسرية الحسابات، كما ألزم البنوك بوجود وحدات مستقلة لحماية حقوق العملاء والتعامل مع شكاواهم.
وبحسب البنك المركزي، يحق للعميل طلب نسخة من المستندات التي وقع عليها، كما يجب أن يحصل على المعلومات المتعلقة بالمنتج المصرفي وشروطه بصورة واضحة قبل إبرام أي عقد أو تفويض أو إقرار.
وفي المقابل، لا يمكن الجزم من واقع الشكوى وحدها بأن تسجيل التسهيل الائتماني في حالة العميل تم بصورة مخالفة للقانون، إذ يتوقف ذلك على طبيعة الاتفاق بين النادي والبنك، وصفة العميل في المستندات، وآلية تحويل أو توريق أو رهن محفظة الأقساط، وما إذا كان العميل طرفًا في التسهيل من عدمه.
ظهور التسهيل في I-Score
وتوضح الشركة المصرية للاستعلام الائتماني «I-Score» أن بياناتها الائتمانية ترد إليها من البنوك والجهات المشتركة، وتشمل بيانات المقترضين وموقف التسهيلات الائتمانية والأرصدة وحالات التأخير، كما تستخدم المؤسسات المالية هذه البيانات ضمن دراسة طلبات الائتمان.
وفي حال وجود بيانات غير دقيقة، تتيح «I-Score» للعميل تقديم اعتراض لمراجعة البيانات، كما توضح أن الشكوى المتعلقة بالتقرير الائتماني يمكن تقديمها من خلال البنك أو مباشرة عبر فروع الشركة، مع إرفاق المستندات التي تثبت صحة الاعتراض.
كما يؤكد البنك المركزي أن شكاوى القطاع المصرفي تبدأ من البنك محل الشكوى، على أن يحصل العميل على رقم مرجعي للشكوى خلال يومي عمل، ويكون للبنك 15 يوم عمل للرد، مع إمكانية تصعيد الشكوى إلى البنك المركزي في حالات محددة، بينها عدم الرد أو عدم قبول العميل للرد النهائي.
وتبقى الواقعة محل شكوى العميل بحاجة إلى الاطلاع على عقود التمويل، ومستندات التنازل أو بيع المحفظة، وطريقة تسجيل التسهيل لدى I-Score، وما تم إخطاره للعملاء، قبل تحديد المسؤولية القانونية أو الجهة الرقابية المختصة بشكل نهائي.


