
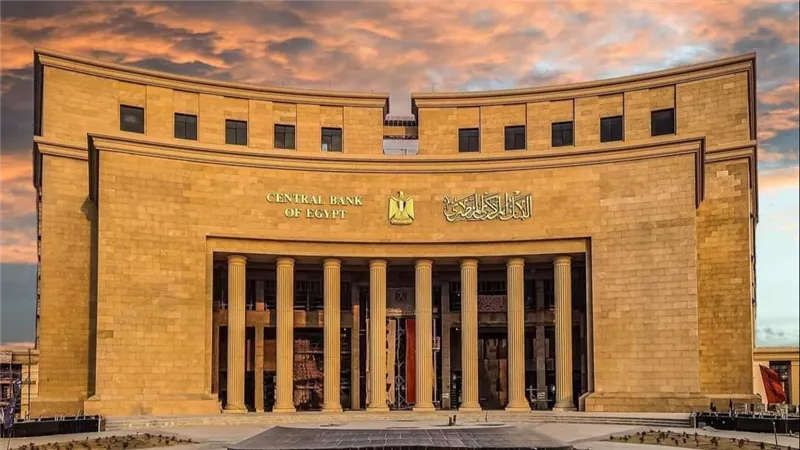
البنك المركزي يحدد شرطًا أساسيًا للتوسع في الخدمات المالية الرقمية بمصر
شدد رامي أبو النجا، نائب محافظ البنك المركزي المصري، على أهمية تأمين البيانات الشخصية والمعاملات المصرفية للعملاء، باعتبارها أحد المتطلبات الرئيسية لتوسيع نطاق الخدمات المالية الرقمية، مؤكدًا أن نجاح التحول نحو التعاملات الإلكترونية لا يرتبط فقط بسرعة تنفيذ المعاملات أو انخفاض تكلفتها، وإنما يعتمد بصورة أساسية على مستوى الأمان والثقة الذي توفره المؤسسات المالية للمستخدمين.
وأوضح أبو النجا أن التوسع في استخدام التكنولوجيا داخل القطاع المصرفي يفرض تحديات متزايدة تتعلق بحماية المعلومات الشخصية والتصدي لمحاولات الاختراق الإلكتروني، خاصة مع تنوع الخدمات الرقمية وزيادة الاعتماد عليها في إجراء المعاملات اليومية.
حماية بيانات العملاء أساس التحول المالي الرقمي
وأشار نائب محافظ البنك المركزي إلى أن الانتقال من مرحلة الشمول المالي إلى التمكين المالي يتطلب تطوير منظومة متكاملة من الخدمات المصرفية والمالية، بحيث تكون متاحة لمختلف فئات المجتمع، وتلبي احتياجاتهم من حيث الكفاءة وسرعة الأداء والتكلفة المناسبة.
وأكد أن توفير هذه الخدمات يجب أن يتزامن مع ضمان سرية المعلومات المصرفية وحماية بيانات المستخدمين، موضحًا أن الأمان يمثل عنصرًا رئيسيًا في بناء علاقة مستدامة بين العملاء ومقدمي الخدمات المالية.
وحذر من أن تعرض البيانات الشخصية أو تفاصيل المعاملات المصرفية للاختراق قد يؤدي إلى تراجع ثقة المستخدمين في الوسائل الرقمية، وهو ما قد يدفع بعضهم إلى الابتعاد عن الخدمات الإلكترونية والعودة مرة أخرى إلى استخدام النقد في معاملاتهم اليومية.
وتأتي هذه المخاوف في ظل التوسع المتزايد في تطبيقات الدفع الإلكتروني والخدمات المصرفية عبر الهواتف المحمولة، التي أصبحت وسيلة أساسية لتنفيذ العديد من المعاملات المالية دون الحاجة إلى زيارة فروع البنوك.
البنك المركزي يوازن بين الابتكار وتأمين الأنظمة المصرفية
وفي سياق متصل، أوضح رامي أبو النجا أن البنك المركزي المصري يعمل على تحقيق التوازن بين تشجيع الابتكار التكنولوجي وتوسيع استخدام الحلول الرقمية داخل القطاع المصرفي، وبين اتخاذ الإجراءات اللازمة للحد من المخاطر المرتبطة بهذه التقنيات.
ولفت إلى أهمية توظيف التكنولوجيا الحديثة والذكاء الاصطناعي في تطوير الخدمات المالية، وتحسين كفاءة العمليات المصرفية، وتقديم حلول أكثر ملاءمة لاحتياجات العملاء، مع ضرورة مراعاة التحديات الأمنية التي قد تصاحب استخدام هذه الأدوات.
ويشمل هذا التوجه التعامل مع المخاطر التي يمكن أن تهدد أمن الأنظمة المالية أو تؤثر في استقرار القطاع المصرفي، خاصة مع تزايد الاعتماد على البنية التكنولوجية في تقديم الخدمات وإدارة المعاملات.
ويعكس هذا التوجه أهمية الأمن السيبراني باعتباره أحد العناصر المرتبطة بنجاح التحول الرقمي، إذ لا يقتصر تطوير الخدمات المالية على إتاحة وسائل إلكترونية جديدة، بل يمتد إلى ضمان موثوقيتها وقدرتها على حماية أموال العملاء ومعلوماتهم.
التمكين المالي يتجاوز إتاحة الخدمات المصرفية
ويأتي التركيز على الانتقال من الشمول المالي إلى التمكين المالي في إطار توجه يستهدف تعزيز استفادة الأفراد من الخدمات المصرفية، وعدم الاكتفاء بمجرد إتاحة الحسابات أو وسائل الدفع الإلكترونية.
ويعتمد التمكين المالي على توفير خدمات تتناسب مع احتياجات المستخدمين، وتساعدهم على إدارة معاملاتهم والاستفادة من الأدوات المالية المتاحة، مع ضمان سهولة الوصول إليها وتوافر الحماية اللازمة عند استخدامها.
ومن ثم، تظل حماية بيانات العملاء وتعزيز الثقة في المعاملات الإلكترونية من العوامل المؤثرة في زيادة الاعتماد على الخدمات المالية الرقمية، ودعم انتشارها بين مختلف شرائح المجتمع.
- # محافظ البنك المركزي
- # البنك المركزي المصري
- # البنك المركزي
- # مصر
- # المصري
- # القطاع المصرفي
- # التكنولوجيا
- # الخدمات المصرفية
- # المؤسسات المالية
- # الخدمات المالية
- # الشمول المالي
- # الخدمات الرقمية
- # الهواتف المحمولة
- # المعاملات المصرفية
- # بنك المركزي
- # الهواتف المحمول
- # الخدمات المصرفية والمالية
- # نائب محافظ البنك المركزي المصري

